Cuándo prescribe una deuda en España: plazos según el tipo de deuda
Una deuda no prescribe por el simple hecho de llevar varios años sin pagarse. El plazo depende del tipo de obligación, de cuándo empezó a ser exigible y de si el acreedor ha interrumpido la prescripción. En España, muchas deudas civiles se mueven en torno a los cinco años, mientras que Hacienda y la Seguridad Social tienen sus propias reglas y la acción hipotecaria cuenta con un plazo diferente.
Qué significa que una deuda haya prescrito
Cuando se habla de que una deuda “prescribe”, normalmente nos referimos a que ha transcurrido el plazo legal para ejercitar la acción destinada a reclamarla, siempre que durante ese tiempo no se haya producido una causa de interrupción.
Este matiz importa porque la prescripción no debe confundirse con que una deuda desaparezca automáticamente de todos los registros ni con que baste con dejar pasar unos años. En las obligaciones civiles, además, la prescripción generalmente debe ser alegada por la persona a la que beneficia; no conviene asumir que un juzgado la aplicará por iniciativa propia.
También hay que diferenciar prescripción y caducidad. Aunque en el lenguaje cotidiano a veces se diga que una deuda “caduca”, jurídicamente son figuras distintas y las reglas sobre interrupción y cómputo no funcionan de la misma manera.
Cuánto tarda en prescribir una deuda en España
Para las acciones personales que no tienen señalado un plazo especial, el artículo 1964 del Código Civil establece actualmente un plazo general de cinco años desde que puede exigirse el cumplimiento de la obligación. Esta regla suele afectar a numerosas deudas privadas, pero no permite afirmar que absolutamente todas las deudas prescriban a los cinco años.
Existen plazos específicos para determinados pagos, deudas públicas y acciones. Por eso, antes de calcular una fecha concreta, conviene identificar qué naturaleza tiene la deuda y qué norma resulta aplicable.
| Tipo de deuda o acción | Plazo habitual | Norma de referencia |
|---|---|---|
| Préstamos personales y créditos sin plazo especial | 5 años | Artículo 1964 del Código Civil |
| Tarjetas de crédito | 5 años con carácter general | Artículo 1964 del Código Civil |
| Préstamos entre particulares | 5 años si no existe plazo especial | Artículo 1964 del Código Civil |
| Alquileres | 5 años | Artículo 1966 del Código Civil |
| Otros pagos periódicos anuales o de plazos inferiores | 5 años | Artículo 1966 del Código Civil |
| Determinados honorarios profesionales | 3 años | Artículo 1967 del Código Civil |
| Deudas tributarias con Hacienda | 4 años | Artículo 66 de la Ley General Tributaria |
| Cuotas y determinadas deudas con la Seguridad Social | 4 años | Artículo 24 de la Ley General de la Seguridad Social |
| Acción hipotecaria | 20 años | Artículo 1964 del Código Civil |
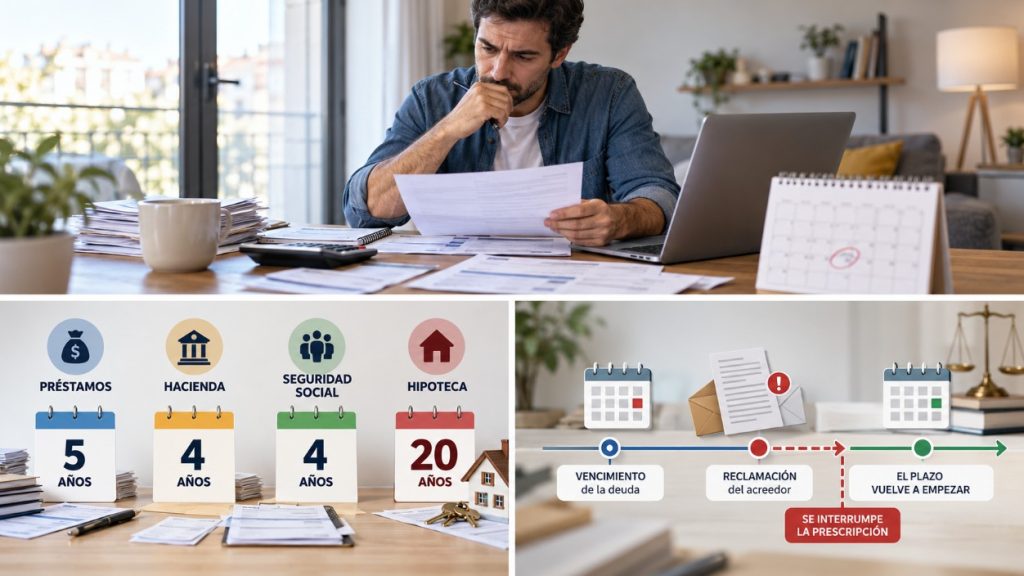
Estos plazos sirven como referencia, pero la fecha efectiva de prescripción puede cambiar si se produce una reclamación o cualquier otro acto que interrumpa el cómputo. Esa es una de las razones por las que dos deudas aparentemente iguales pueden encontrarse en situaciones diferentes.
Desde cuándo empieza a contar la prescripción
El plazo no se calcula necesariamente desde el día en que firmaste un contrato ni desde el momento en que solicitaste un préstamo. Como regla general del Código Civil, los cinco años empiezan cuando puede exigirse el cumplimiento de la obligación.
En una deuda con una fecha de vencimiento única, puede resultar relativamente sencillo identificar ese momento. En cambio, cuando existen cuotas mensuales o pagos sucesivos, el análisis puede ser distinto porque cada vencimiento puede tener su propio efecto sobre el cómputo.
Ejemplo con una deuda de pago único
Imagina una cantidad que debía abonarse íntegramente el 15 de marzo de 2024 y para la que resulta aplicable el plazo general de cinco años. Si desde entonces no hubiera existido ningún acto que interrumpiera la prescripción, el cálculo partiría de la fecha en que el pago pasó a ser exigible.
Ahora bien, si el acreedor reclama correctamente la deuda durante ese periodo, el resultado cambia. No basta, por tanto, con sumar cinco años a la fecha del primer impago sin revisar qué ocurrió posteriormente.
Ejemplo con cuotas mensuales
Cuando existen obligaciones periódicas, puede ser necesario analizar los vencimientos por separado. Una cuota de enero y otra de junio no tienen necesariamente la misma fecha de prescripción, aunque procedan del mismo contrato.
En préstamos y créditos también puede influir que el acreedor dé por vencida anticipadamente la totalidad de la deuda cuando concurran los requisitos legales y contractuales correspondientes. Por eso, en casos complejos, el extracto de movimientos y las comunicaciones recibidas son tan importantes como la fecha de contratación.
Qué interrumpe la prescripción de una deuda
Este es probablemente el punto que más errores provoca. El plazo no avanza necesariamente de forma continua hasta llegar a los cinco, cuatro o veinte años. Puede interrumpirse y comenzar de nuevo.
El artículo 1973 del Código Civil establece que la prescripción de las acciones se interrumpe, entre otros supuestos, por su ejercicio ante los tribunales, por una reclamación extrajudicial del acreedor y por cualquier acto de reconocimiento de la deuda por parte del deudor.
Entre las situaciones que conviene revisar se encuentran:
- una demanda judicial presentada por el acreedor;
- una reclamación extrajudicial de pago;
- un acuerdo de pago o refinanciación;
- un reconocimiento expreso de que la deuda existe;
- determinados pagos parciales que puedan implicar reconocimiento de la obligación.
La consecuencia práctica es importante: una deuda de hace más de cinco años no está necesariamente prescrita. Si el plazo se interrumpió válidamente, puede haber empezado un nuevo cómputo.
Cuándo prescribe una deuda con un banco
Las acciones personales derivadas de muchos préstamos bancarios y créditos al consumo quedan sometidas, cuando no existe una regla especial, al plazo general de cinco años del artículo 1964 del Código Civil.
Esto puede afectar a préstamos personales, determinados créditos y deudas derivadas del uso de tarjetas. Sin embargo, identificar el inicio del plazo exige revisar cuándo podía el banco reclamar el importe y si posteriormente realizó alguna actuación que interrumpiera la prescripción.
En deudas bancarias antiguas existe además un elemento histórico que puede complicar el cálculo. Antes de la reforma de 2015, el plazo general de las acciones personales era de quince años. La Ley 42/2015 lo redujo a cinco y estableció un régimen transitorio para las relaciones que ya existían.
Por ello, una deuda nacida antes del 7 de octubre de 2015 no debería analizarse aplicando automáticamente la regla actual como si siempre hubiera sido de cinco años.
Cuándo prescribe una deuda de tarjeta de crédito
Las reclamaciones derivadas de tarjetas de crédito se encuadran habitualmente dentro de las acciones personales sin plazo especial, de manera que el plazo general actual es de cinco años.
La dificultad está, de nuevo, en fijar desde cuándo se cuentan. Puede ser necesario comprobar la fecha de liquidación, el vencimiento de las cantidades reclamadas, el momento en que la deuda completa pasó a resultar exigible y las reclamaciones que haya efectuado la entidad.
Si se trata de una tarjeta revolving, además, pueden coexistir otras cuestiones jurídicas relacionadas con el contrato, los intereses o la transparencia. La posible prescripción de una reclamación y la validez de las condiciones de una tarjeta son problemas jurídicos distintos.
Cuándo prescribe un préstamo personal
Un préstamo personal sujeto a la normativa civil común tiene normalmente un plazo de prescripción de cinco años para la acción personal cuando no existe una disposición especial aplicable.
No obstante, en un préstamo con cuotas no siempre es suficiente mirar cuándo se dejó de pagar la primera mensualidad. El contrato puede contener reglas sobre vencimiento anticipado y el acreedor puede haber realizado reclamaciones posteriormente.
Antes de considerar prescrita una deuda de este tipo, conviene reunir el contrato, las fechas de vencimiento, los extractos y las comunicaciones. La cronología completa es más útil que la antigüedad aproximada de la deuda.
Cuándo prescribe una deuda hipotecaria
En las hipotecas hay que evitar una simplificación habitual. El artículo 1964 del Código Civil establece que la acción hipotecaria prescribe a los veinte años.
La existencia de una garantía hipotecaria introduce una diferencia importante respecto de un préstamo personal ordinario, porque el acreedor cuenta con una acción vinculada específicamente a esa garantía real.
Por eso, decir que “todas las deudas bancarias prescriben a los cinco años” es incorrecto. Un crédito garantizado con hipoteca requiere analizar por separado las acciones que puede ejercer el acreedor y el momento desde el que se computan.
Cuándo prescribe una deuda de alquiler
El artículo 1966 del Código Civil establece un plazo de cinco años para reclamar el precio de los arrendamientos, tanto rústicos como urbanos. Así, las rentas de alquiler impagadas tienen como referencia un plazo de cinco años bajo el derecho civil común.
Como se trata de pagos periódicos, cada renta tiene su correspondiente fecha de vencimiento. Una mensualidad de hace cinco años y una de hace dos no tienen por qué encontrarse en la misma situación.
Además, una reclamación del propietario puede interrumpir la prescripción. No es correcto calcularla únicamente desde el momento en que el inquilino dejó de pagar por primera vez sin revisar actuaciones posteriores.
Cuándo prescribe una deuda con Hacienda
Las deudas tributarias tienen su propia regulación. El artículo 66 de la Ley General Tributaria establece un plazo de cuatro años para determinados derechos de la Administración tributaria, entre ellos el derecho a determinar la deuda mediante liquidación y el derecho a exigir el pago de las deudas tributarias liquidadas o autoliquidadas.
El inicio del cómputo depende del derecho concreto del que se trate. Por ejemplo, para exigir el pago de una deuda tributaria, la ley contempla como referencia el día siguiente a aquel en que finaliza el plazo de pago en periodo voluntario.
También existen causas específicas de interrupción. Las actuaciones de la Agencia Tributaria pueden reiniciar el cómputo cuando reúnen los requisitos establecidos legalmente. Esperar cuatro años sin atender las notificaciones no constituye una estrategia fiable para que una deuda tributaria prescriba.
Cuándo prescribe una deuda con la Seguridad Social
La Ley General de la Seguridad Social fija en cuatro años el plazo de prescripción de las deudas por cuotas y determinados conceptos de recaudación conjunta.
La propia normativa establece igualmente causas de interrupción, entre ellas determinadas actuaciones administrativas realizadas con conocimiento formal del responsable del pago y dirigidas a liquidar o recaudar la deuda.
Por tanto, encontrar una cuota antigua no permite saber por sí solo si la Administración aún puede exigirla. Hay que revisar tanto el vencimiento como las actuaciones de recaudación posteriores.
Cuándo prescriben las deudas de suministros
Las facturas de luz, agua, gas, telefonía y otros suministros son uno de los apartados en los que más fácilmente aparecen respuestas contradictorias. No conviene asignar automáticamente un único plazo a cualquier suministro doméstico.
Según la naturaleza concreta de la relación pueden entrar en juego distintos preceptos del Código Civil, especialmente los relacionados con pagos periódicos o con determinados créditos derivados de servicios y ventas. Además, la interpretación jurisprudencial y el derecho civil autonómico pueden afectar al resultado.
Si una compañía reclama facturas antiguas, es recomendable revisar factura por factura, la fecha de vencimiento y las comunicaciones recibidas. Aplicar cinco o tres años de forma automática puede llevar a una conclusión equivocada.
Deudas con profesionales: cuándo prescribe su reclamación
El artículo 1967 del Código Civil contempla un plazo de tres años para determinadas obligaciones relacionadas con honorarios y servicios profesionales, incluyendo expresamente algunos supuestos de abogados, registradores, notarios, peritos y otros profesionales previstos por la norma.
No toda factura emitida por un autónomo o una empresa entra necesariamente en este artículo. Hay que comprobar la naturaleza de la prestación y qué regla resulta realmente aplicable.
La norma también contiene reglas específicas sobre el inicio del plazo. El tipo de servicio importa tanto como la fecha de la factura cuando se analiza la prescripción.
¿Las reglas son iguales en toda España?
No siempre. España cuenta con territorios que tienen derecho civil propio y los plazos civiles de prescripción pueden diferir del régimen del Código Civil estatal. Este punto suele omitirse en muchas explicaciones generales.
Cataluña es un ejemplo especialmente relevante. El Código Civil de Cataluña establece un plazo general de diez años para las pretensiones que no tengan otro plazo y un plazo de tres años para determinadas pretensiones, entre ellas pagos periódicos, remuneración de servicios y ventas al consumo.
Esto no significa que cualquier persona que resida en Cataluña pueda sustituir sin más los cinco años estatales por diez o por tres. Primero hay que determinar qué derecho civil resulta aplicable a la relación concreta. Para Hacienda, Seguridad Social y otras materias reguladas por legislación especial siguen existiendo, además, sus propias reglas.
¿Una deuda prescribe si el acreedor deja de llamar?
No recibir llamadas durante varios años puede ser un dato relevante, pero no demuestra por sí solo que no haya existido una interrupción válida. El acreedor puede haber utilizado otros canales de reclamación o haber iniciado actuaciones que deban tenerse en cuenta.
También conviene revisar direcciones antiguas, comunicaciones certificadas, correos, acuerdos previos y procedimientos judiciales. La ausencia de contacto telefónico no es la referencia legal para computar el plazo.
¿Una carta o un burofax reinician el plazo?
El Código Civil reconoce la reclamación extrajudicial del acreedor como una causa de interrupción de la prescripción. Por tanto, una reclamación realizada fuera de los tribunales puede tener efectos sobre el plazo.
Ahora bien, en un caso real puede ser necesario acreditar que esa reclamación existió, cuál fue su contenido, a qué deuda se refería y cuándo se produjo. Un simple apunte interno del acreedor y una reclamación fehacientemente acreditada no plantean necesariamente el mismo escenario probatorio.
Por esa razón, cuando se discute si han pasado cinco años, la pregunta correcta no es únicamente cuándo venció la deuda, sino cuándo se produjo la última interrupción acreditable.
¿Reconocer la deuda hace que vuelva a empezar el plazo?
Sí, el reconocimiento de la deuda por parte del deudor figura entre las causas de interrupción previstas en el artículo 1973 del Código Civil. Reconocer una obligación puede tener consecuencias sobre el cómputo de la prescripción.
Esto resulta especialmente relevante al negociar fraccionamientos o acuerdos de pago. Antes de firmar documentos relacionados con una deuda muy antigua, conviene comprender exactamente qué se está reconociendo y qué efectos puede tener.
Lo mismo puede ocurrir con determinados pagos parciales si de las circunstancias se desprende un reconocimiento de la obligación. No es recomendable realizar un pago simbólico únicamente para detener llamadas sin conocer la situación jurídica de la deuda.
¿Una deuda prescrita puede seguir apareciendo en ASNEF?
La prescripción de una acción para reclamar una deuda y la inclusión en un sistema de información crediticia son cuestiones diferentes. Los plazos de permanencia en ASNEF no son los mismos que los plazos de prescripción de las deudas.
La normativa de protección de datos establece requisitos específicos para que una deuda pueda incorporarse y mantenerse en estos sistemas, incluido un límite temporal propio. Por ello, que una anotación desaparezca de ASNEF no demuestra necesariamente que la deuda haya prescrito, del mismo modo que la existencia de una deuda antigua exige analizar si todavía puede mantenerse en el fichero.
Si el problema económico ya afecta a varias obligaciones y necesitas ordenar prioridades, en nuestra guía para salir de deudas sin dinero explicamos cómo analizar la situación completa antes de asumir nuevos compromisos.
Cómo saber si una deuda concreta ha prescrito
Para comprobarlo de forma razonable necesitas reconstruir la historia de la obligación. La fecha del contrato, por sí sola, casi nunca basta.
El análisis debería incluir, al menos, estos elementos:
- Identifica el tipo de deuda. No tiene el mismo plazo una deuda tributaria que una renta de alquiler o una acción hipotecaria.
- Localiza la fecha en que pasó a ser exigible. Revisa vencimientos, cuotas e impagos.
- Comprueba qué norma se aplica. Puede existir un plazo especial o derecho civil autonómico.
- Busca reclamaciones posteriores. Cartas, burofaxes, demandas y otros actos pueden haber interrumpido la prescripción.
- Revisa si reconociste la deuda. Un acuerdo, una refinanciación o determinados pagos pueden modificar el cálculo.
- Analiza deudas antiguas con especial cuidado. Las acciones nacidas antes de la reforma de 2015 pueden estar sujetas a normas transitorias.
Solo después de reunir esos datos tiene sentido hacer el cálculo. “La deuda tiene seis años” no equivale a “la deuda lleva seis años prescribiendo sin interrupciones”.
Qué hacer si te reclaman una deuda que crees prescrita
No ignores una reclamación únicamente porque consideres que la deuda es antigua. Si recibes una comunicación judicial, los plazos procesales para responder pueden ser muy breves y deben respetarse.
Reúne el contrato, facturas, extractos, cartas y cualquier prueba que permita reconstruir la cronología. Comprueba también si hubo procedimientos anteriores o acuerdos con el acreedor.
Si la prescripción puede ser relevante, el momento y la forma de alegarla importan. En el ámbito civil común, no conviene confiar en que el órgano judicial la apreciará automáticamente. Ante una demanda o una cantidad importante, resulta recomendable obtener asesoramiento jurídico específico sobre el expediente concreto.
Prescripción no significa que debas esperar a que pase el tiempo
Cuando existen dificultades para afrontar varias obligaciones, esperar años con la esperanza de que todas prescriban suele ser una mala forma de gestionar el problema. Muchas reclamaciones interrumpen los plazos y determinadas deudas tienen mecanismos de cobro específicos.
Antes de tomar decisiones, conviene separar las deudas que pueden negociarse, las que deben atenderse con prioridad, las que presentan dudas jurídicas y aquellas cuya prescripción merece una revisión concreta.
En Préstamo por tu Coche trabajamos con financiación respaldada por vehículos para determinados perfiles que necesitan liquidez, pero una nueva financiación solo tiene sentido si mejora realmente la situación y la devolución puede asumirse. Refinanciar sin revisar primero el conjunto de las obligaciones puede simplemente trasladar el problema.
Preguntas frecuentes sobre cuándo prescribe una deuda
¿Todas las deudas prescriben a los cinco años?
No. Cinco años es el plazo general de muchas acciones personales sometidas al Código Civil cuando no existe una regla especial. Hacienda y Seguridad Social tienen referencias de cuatro años, determinadas reclamaciones profesionales de tres y la acción hipotecaria de veinte.
¿Una deuda de hace más de cinco años está prescrita?
No necesariamente. Hay que comprobar qué plazo corresponde y si se produjo alguna interrupción. Una reclamación extrajudicial, una acción judicial o el reconocimiento de la deuda pueden alterar por completo el cálculo.
¿Cuándo empieza a contar el plazo?
En el régimen general del Código Civil, se toma como referencia el momento en que la obligación puede exigirse. No tiene por qué coincidir con la fecha en que se firmó el contrato.
¿La prescripción se aplica automáticamente?
En las obligaciones civiles, normalmente debe ser alegada por la persona legitimada para beneficiarse de ella. No conviene permanecer inactivo ante una demanda confiando en que el juez comprobará por sí solo la antigüedad de la deuda.
¿Pagar una parte de una deuda antigua puede afectarme?
Puede hacerlo si ese pago supone un reconocimiento de la obligación. Antes de realizar pagos parciales sobre deudas cuya prescripción está en duda, conviene analizar sus posibles consecuencias.
¿Una deuda con Hacienda prescribe a los cuatro años?
La Ley General Tributaria establece plazos de cuatro años para varios derechos de la Administración, incluido exigir determinadas deudas tributarias. Sin embargo, las actuaciones administrativas pueden interrumpir la prescripción, por lo que no basta con contar cuatro años desde una fecha aproximada.
¿Y una deuda con la Seguridad Social?
Las cuotas y determinados conceptos de recaudación tienen un plazo de cuatro años según la Ley General de la Seguridad Social. También existen causas de interrupción, por lo que debe revisarse el expediente y las notificaciones recibidas.
¿Salir de ASNEF significa que mi deuda ha prescrito?
No. Los ficheros de solvencia tienen sus propios requisitos y límites de conservación. La desaparición de ASNEF y la prescripción de la acción para reclamar una deuda son cuestiones distintas.
El plazo importa, pero la cronología completa importa más
Si quieres saber cuándo prescribe una deuda, empieza identificando exactamente qué debes, quién lo reclama y desde cuándo pudo exigirse. Después revisa la norma aplicable y cualquier reclamación posterior. El plazo nominal de cinco, cuatro, tres o veinte años solo es el punto de partida.
Especialmente en deudas antiguas, pagos periódicos, hipotecas o relaciones sometidas a derecho civil autonómico, una respuesta genérica puede resultar incorrecta. Antes de considerar definitivamente prescrita una deuda, reconstruye las fechas y comprueba si el plazo fue interrumpido.