
Si estás en ASNEF y necesitas financiación, es habitual encontrarte con negativas en la banca tradicional. Estar incluido en ASNEF no significa que no puedas conseguir un préstamo, pero sí cambia las opciones disponibles y los criterios que se utilizan para estudiar tu solicitud. Una de esas alternativas consiste en utilizar un vehículo en propiedad como garantía, siempre que cumplas los requisitos de la entidad.
Antes de solicitar dinero conviene distinguir entre préstamos personales, microcréditos y financiación con garantía. No todas las soluciones para personas en ASNEF funcionan de la misma manera ni tienen el mismo coste. Comparar el importe que recibirás, la cuota, el plazo, la TAE y las consecuencias de un posible impago es fundamental para decidir con criterio.
¿Dónde puedo pedir un préstamo si estoy en ASNEF?
Las entidades bancarias suelen utilizar el historial crediticio como uno de sus principales criterios de riesgo. Por eso, aparecer en un fichero de morosidad puede dificultar la aprobación de un préstamo bancario convencional, incluso cuando la financiación que necesitas tiene un importe relativamente reducido.
Fuera de la banca existen entidades especializadas que estudian perfiles incluidos en ASNEF. Dependiendo del producto, pueden valorar los ingresos del solicitante, la cuantía y antigüedad de la deuda o la existencia de una garantía. La cuestión no es únicamente encontrar quién acepta ASNEF, sino entender qué exige a cambio cada alternativa.
De forma general, una persona que figure en ASNEF puede encontrarse con estas vías:
- Entidades especializadas en préstamos para clientes incluidos en ficheros de morosidad.
- Préstamos que requieren ingresos recurrentes o una nómina.
- Microcréditos para importes pequeños y plazos generalmente cortos.
- Financiación respaldada por un bien, como un vehículo en propiedad.
Cuando tienes un coche a tu nombre, la última opción introduce una diferencia importante: la entidad puede estudiar el vehículo como garantía de la operación en lugar de fundamentar la decisión exclusivamente en tu historial crediticio.
¿Se puede conseguir un préstamo estando en ASNEF?
Sí, existen préstamos que admiten solicitudes de personas incluidas en ASNEF, aunque estar en el fichero no implica que cualquier solicitud vaya a ser aprobada. Cada entidad establece sus propios requisitos y analiza factores diferentes antes de realizar una propuesta.
En algunos productos se da más peso a los ingresos o al importe de la deuda pendiente. En otros, disponer de una garantía permite plantear la operación de otra manera. En nuestro caso, trabajamos específicamente con préstamos con ASNEF utilizando el coche como aval. Valoramos el vehículo que respalda la financiación y estudiamos cada solicitud, aunque el cliente aparezca en ASNEF o RAI.
Este modelo resulta especialmente interesante para quien dispone de un vehículo pero encuentra dificultades para acceder a financiación por las vías habituales. El coche funciona como garantía de la operación y, si se aprueba la solicitud, el propietario puede seguir utilizándolo mientras devuelve el préstamo.
Por qué los bancos pueden rechazar un préstamo con ASNEF
ASNEF es uno de los ficheros utilizados en España para registrar determinadas deudas pendientes. Al solicitar financiación, una entidad puede consultar información relacionada con la solvencia del solicitante y utilizarla dentro de su análisis de riesgo. La presencia en un fichero de morosidad suele perjudicar la evaluación de un préstamo personal convencional.
Esto explica por qué una persona con capacidad para afrontar una cuota puede seguir encontrándose con una negativa. En un préstamo sin garantía, la entidad depende principalmente de que el prestatario pueda devolver el capital con sus ingresos futuros. Una incidencia crediticia previa puede aumentar el riesgo percibido.
Cuando existe una garantía, el planteamiento cambia. El análisis puede apoyarse también en el valor del bien aportado. En los préstamos con aval de coche, por ejemplo, características como la antigüedad, el estado y la valoración del vehículo pasan a tener un peso relevante para determinar si la operación es viable y qué importe puede concederse.
Cómo funciona un préstamo con ASNEF usando el coche como aval
Un préstamo con garantía de vehículo permite utilizar un coche en propiedad para respaldar la financiación. El vehículo actúa como garantía sin que necesariamente tengas que dejar de conducirlo. Esa es una diferencia importante respecto a fórmulas en las que el coche debe permanecer depositado.
En Préstamo por tu Coche trabajamos con vehículos de hasta 10 años de antigüedad y estudiamos operaciones desde 1.000 hasta 60.000 euros, según la valoración del vehículo y las circunstancias de la solicitud. La cantidad disponible no es automática ni idéntica para todos los clientes: depende, entre otros factores, del coche aportado como garantía.
El procedimiento habitual parte de una valoración inicial del vehículo. A partir de ahí podemos estudiar la operación y plantear las condiciones correspondientes. El proceso puede resumirse así:
- Nos facilitas los datos básicos del vehículo y la cantidad que necesitas.
- Valoramos el coche y comprobamos si puede utilizarse como garantía.
- Te presentamos una propuesta con el importe y las condiciones de la financiación.
- Revisamos la documentación necesaria para formalizar la operación.
- Una vez aprobada y firmada, se realiza el ingreso correspondiente.
La aprobación está siempre sujeta al estudio de la operación. Por eso es preferible desconfiar de cualquier oferta que prometa dinero garantizado sin revisar previamente la situación del solicitante o las características de la garantía.
Qué requisitos se suelen pedir para un préstamo con coche y ASNEF
Los requisitos dependen de cada entidad y del producto contratado. En una financiación respaldada por un vehículo, ser propietario de un coche que pueda utilizarse como garantía es uno de los puntos fundamentales. Su valor y antigüedad influyen directamente en la viabilidad de la operación.
En nuestro servicio trabajamos con coches de hasta 10 años de antigüedad que estén a nombre del solicitante. Para estudiar la operación necesitamos conocer las características del vehículo y revisar su documentación. El coche debe reunir las condiciones necesarias para respaldar el importe solicitado.
Entre la documentación que puede ser necesaria se encuentran:
- DNI o documentación identificativa en vigor.
- Permiso de circulación del vehículo.
- Ficha técnica.
- Documentación necesaria para comprobar la situación y titularidad del coche.
Estar en ASNEF o RAI no supone por sí mismo quedar fuera de nuestro proceso de estudio. Precisamente este tipo de financiación está pensado para valorar situaciones que pueden tener más dificultades en la banca tradicional.
¿Necesito nómina para pedir un préstamo si estoy en ASNEF?
Depende de la modalidad de financiación. Algunas entidades que aceptan clientes en ASNEF exigen demostrar unos ingresos mínimos y recurrentes. Otras pueden pedir una nómina, una pensión u otra fuente de ingresos. Que un préstamo admita ASNEF no significa necesariamente que pueda solicitarse sin nómina.
Cuando existe una garantía como un vehículo, los criterios son distintos a los de un préstamo personal tradicional. En nuestro caso, el coche ocupa un papel central en el estudio de la operación. Esto permite valorar solicitudes de personas cuya situación no encaja en los criterios habituales de un banco.
Si buscas financiación precisamente porque otras alternativas te han sido denegadas, conviene explicar tu situación desde el principio. Una propuesta adecuada debe partir de datos reales sobre el vehículo y sobre el importe que necesitas, en lugar de solicitar más dinero del necesario únicamente porque esté disponible.
Cuánto dinero puedo pedir estando en ASNEF
No existe una cantidad universal que pueda pedir cualquier persona incluida en ASNEF. En préstamos personales dependerá, entre otros elementos, de los ingresos y del análisis de solvencia. En financiación con garantía de coche, el valor del vehículo condiciona de forma directa el importe que puede plantearse.
En Préstamo por tu Coche estudiamos préstamos desde 1.000 hasta 60.000 euros. La cifra concreta dependerá de las características y valoración del vehículo, así como del estudio de la operación. Un coche reciente y bien conservado puede ofrecer un margen diferente al de otro vehículo con más antigüedad o menor valor de mercado.
También conviene diferenciar entre cuánto puedes obtener y cuánto deberías solicitar. Pedir únicamente el capital que realmente necesitas reduce el coste financiero total y facilita que la cuota encaje mejor en tu presupuesto.
Préstamo con aval de coche frente a microcrédito con ASNEF
Cuando alguien busca dinero estando en ASNEF, los microcréditos aparecen con frecuencia entre las primeras alternativas. Pueden cubrir necesidades de cuantía pequeña, pero su funcionamiento es distinto al de una financiación con garantía de vehículo. Compararlos únicamente por la rapidez de contratación puede llevar a una decisión poco adecuada.
El microcrédito suele estar asociado a cantidades reducidas y, dependiendo de la oferta, a plazos cortos. Un préstamo respaldado por un coche permite estudiar importes superiores y una devolución distribuida en el tiempo. Esto no significa que una opción sea siempre mejor que otra: depende de cuánto necesitas, durante cuánto tiempo y del coste total de cada propuesta.
Antes de contratar, compara al menos estos puntos:
- Importe que realmente recibirás.
- TAE y coste total del préstamo.
- Cuota mensual.
- Duración de la financiación.
- Comisiones y otros gastos asociados.
- Consecuencias de retrasarte o dejar de pagar.
- Garantías que estás comprometiendo.
La TAE y el importe total a devolver aportan una referencia mucho más útil que fijarse únicamente en la cuota. Una cuota aparentemente baja puede corresponder a un plazo más largo y, por tanto, acabar generando un coste total superior.
Qué debes revisar antes de pedir un préstamo con ASNEF
La necesidad de liquidez puede hacer que la rapidez pese demasiado en la decisión. Sin embargo, antes de firmar debes saber exactamente cuánto recibes, cuánto devolverás y qué ocurre si no puedes cumplir las cuotas. Es especialmente importante cuando la operación está respaldada por un bien que necesitas en tu vida diaria.
Comprueba que las condiciones indiquen de forma comprensible el tipo de interés, la TAE, el plazo, la cuota, las comisiones que correspondan y el coste total de la financiación. Si el coche actúa como garantía, revisa también cómo se articula esa garantía y qué consecuencias tendría un incumplimiento.
Además, evita solicitar financiación para cubrir de forma recurrente otras cuotas que ya no puedes pagar. Un préstamo puede resolver una necesidad concreta de liquidez, pero no corrige por sí mismo un problema estructural de endeudamiento. En ese escenario conviene analizar primero la capacidad real de devolución.
¿Puedo seguir conduciendo mi coche mientras pago el préstamo?
Sí, en el modelo con el que trabajamos el vehículo funciona como garantía pero puedes seguir conduciendo tu coche durante el periodo de devolución. No se trata de dejarlo aparcado en un depósito hasta terminar de pagar.
Esto resulta especialmente relevante cuando el vehículo es necesario para trabajar, desplazarte o atender tus obligaciones familiares. La posibilidad de mantener su uso permite obtener liquidez sin renunciar a él en el día a día, siempre que se cumplan las condiciones pactadas en el contrato.
Conviene, de nuevo, diferenciar esta fórmula de otras operaciones relacionadas con vehículos. Un préstamo con garantía de coche no debe confundirse automáticamente con vender el vehículo o con un empeño tradicional. Antes de firmar cualquier financiación, comprueba qué operación jurídica estás contratando y cuáles son sus condiciones.
Cómo pedir un préstamo con ASNEF online
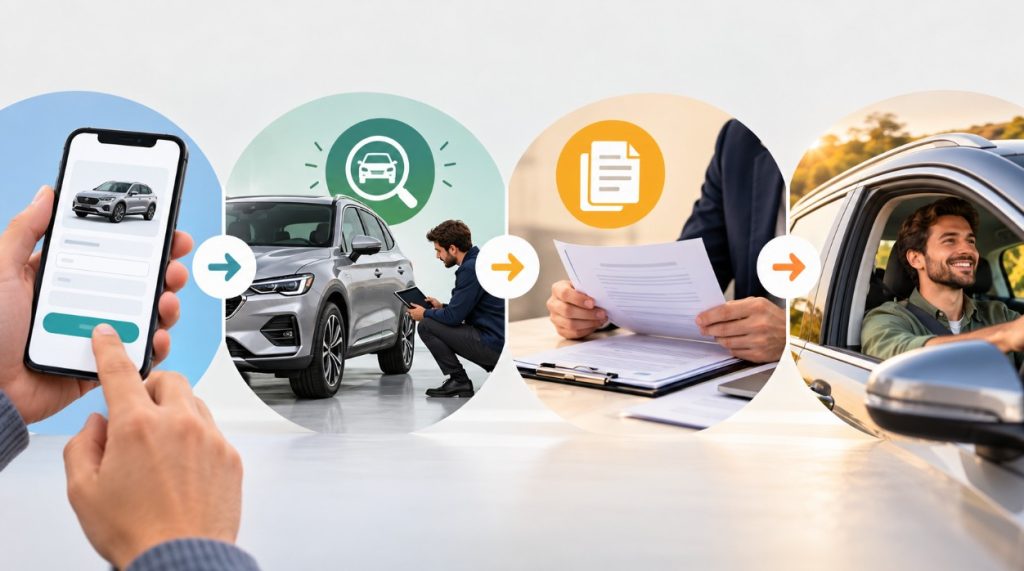
Actualmente es posible iniciar el estudio de una financiación con ASNEF sin acudir primero a una oficina bancaria. En nuestro caso, podemos comenzar la solicitud a distancia a partir de los datos del vehículo y valorar si encaja con las condiciones del servicio.
Para agilizar el proceso resulta útil tener preparada la información sobre la marca, modelo, año y situación del coche, además de indicar aproximadamente cuánto dinero necesitas. Si la solicitud es viable, se revisa después la documentación correspondiente y se concretan las condiciones.
Si quieres profundizar en las diferentes posibilidades según importe, ingresos y garantía, también hemos preparado una guía sobre cómo pedir préstamos con ASNEF. Conocer las diferencias entre las distintas fórmulas antes de solicitar ayuda a comparar con más criterio.
Preguntas frecuentes sobre dónde pedir un préstamo con ASNEF
¿Qué entidad me presta dinero si estoy en ASNEF?
Existen entidades financieras especializadas que admiten solicitudes de clientes incluidos en ASNEF. Cada prestamista establece requisitos diferentes: algunos exigen ingresos recurrentes y otros permiten respaldar la operación mediante una garantía.
En Préstamo por tu Coche estudiamos solicitudes de clientes que figuran en ASNEF o RAI cuando disponen de un vehículo que pueda utilizarse como aval. La aprobación y el importe definitivo dependen del análisis de la operación.
¿Puedo pedir un préstamo con ASNEF y sin nómina?
Existen modalidades que no se basan exclusivamente en disponer de una nómina. Aportar una garantía puede modificar los criterios utilizados para estudiar la financiación, aunque eso no significa que cualquier solicitud sea aceptada.
En los préstamos con aval de coche que gestionamos, el vehículo tiene un papel fundamental en la operación. Estudiamos sus características y valoración antes de plantear una propuesta.
¿Puedo pedir 1.000 euros si estoy en ASNEF?
Sí pueden existir opciones para solicitar esa cantidad estando en ASNEF, siempre sujetas a las condiciones de cada prestamista. En nuestro servicio el importe mínimo que estudiamos es de 1.000 euros y la operación requiere un vehículo que pueda actuar como garantía.
Antes de decidir, compara la cuota y el coste total con otras posibilidades disponibles para ese importe. Una financiación de 1.000 euros puede tener condiciones muy diferentes según el producto y el plazo escogido.
¿Estar en RAI también permite solicitar este tipo de préstamo?
Estar incluido en RAI puede dificultar igualmente el acceso a financiación convencional. Nosotros también estudiamos solicitudes de personas incluidas en RAI cuando existe un vehículo que pueda respaldar la operación.
Como sucede con ASNEF, la inclusión en el fichero no determina por sí sola las condiciones ni garantiza la aprobación. Es necesario valorar el vehículo y estudiar el conjunto de la solicitud.
¿Es seguro pedir un préstamo con el coche como garantía?
Utilizar el coche como garantía implica asumir una obligación financiera vinculada a un bien de tu propiedad. Debes contratar únicamente una cuota que puedas asumir y conocer las consecuencias de un eventual impago.
Revisa siempre las condiciones económicas y contractuales antes de firmar. Tener claras la TAE, las cuotas, el importe total a devolver, el plazo y el funcionamiento de la garantía te permitirá valorar correctamente si la operación encaja contigo.
Si estás en ASNEF, el coche puede abrir una vía de financiación diferente
Encontrarte en ASNEF reduce las opciones disponibles en la financiación bancaria convencional, pero no significa que todas las puertas estén cerradas. Si dispones de un vehículo en propiedad, un préstamo respaldado por ese coche permite estudiar la operación con criterios distintos a los de un préstamo personal sin garantía.
En Préstamo por tu Coche trabajamos con solicitudes de personas en ASNEF y RAI, valorando el vehículo y las características de cada operación. Puedes seguir utilizando el coche mientras devuelves el préstamo y solicitar importes desde 1.000 hasta 60.000 euros, sujetos a aprobación y valoración. La decisión debe partir siempre de una cuota asumible y de unas condiciones que entiendas antes de firmar.